催告書が届いた(滞納約3~6ヶ月)
ここでは、督促状を無視して滞納3~6ヶ月になると届く催告書に対しどう行動すべきかについて解説しています。
催告書とは何なのか
催告書とは何か
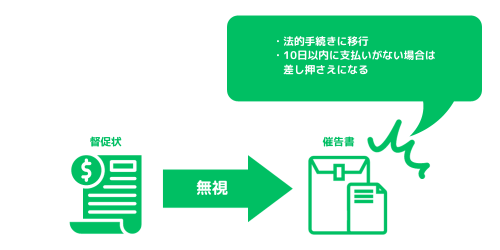
「催告書」とは、住宅ローンを滞納した場合に送られてくる書類です。ただし、1回でも滞納した場合に送られてくるものではなく、初めは「督促状」が送付されますが、それでも返済を行わない場合に「催告書」が送られてきます。
この催告書は、金融機関によって書式や送付回数が異なりますが、その内容は「支払い期日までに返済が行われない場合には法的な手続きに入ります」という厳しい内容となっており、さらに債務者に間違いなく届けられるように内容証明郵便で届く場合もあります。
ここで「督促状」と「催告書」は何が違うのか気になる方もいるのではないでしょうか。「督促状」は、支払いの再確認やお願いの要素が強いのに対して、「催告書」は法的措置(裁判や競売)に移行する前の最終通告といったように明確に法的な意味を持つ書類である、という違いがあります。
この催告書は、届く際の見た目にも特徴があります。内容証明郵便や赤いラインの入った封筒、あるいは「重要」「一括返済指定」などの文字が大きく印字された形で届くケースが多く、一目で重要な書類であることがわかります。
このタイミングで個人信用情報に登録される
住宅ローン返済の滞納が3ヶ月を超えた場合、「信用情報機関(CIC・JICC等)」に異動情報が登録されます。これは、いわゆる「ブラックリストに登録された」といわれる状態です。このように、個人信用情報に異動情報が登録されることによって、「クレジットカードの利用や更新ができなくなる」「他社での新規ローンやキャッシングを申し込んでも審査を通過できない」など、日常生活においてさまざまな影響が出てきます。
催告書が届いたらしてはいけないこと
催告書が届いた場合には、「放置する」「無視する」という2点はしないようにしましょう。
前述の通り、催告書は法的な手続きに移るための前提となる書類となります。そのため、催告書が届いても何もしない場合には実際に法的な手続きに移行し、最終的には競売にかけられます。競売にかけられるとこれまで住んでいた家を失うことになってしまうため、催告書が届いた場合には何らかの行動をとる必要があるといえます。
催告書が届いたらどうするか
金融機関で住宅ローンの支払いについて相談する
催告書が届いた場合には、まず金融機関に足を運んで住宅ローンの支払いについて相談をします。ただし、これまで催告書が届く前から督促状や電話での連絡といった形で再三住宅ローンの支払いについて連絡が入っていたはずです。それでも支払いをしてこなかったことで催告書が届く、といった事態になっているため、金融機関が相談に乗ってくれない可能性も考えられます。
しかし、催告書をさらに無視した場合には法的手続きに進むことになりますので、まずはこれ以上事態を悪化させないためにも金融機関へ足を運んで相談してみてください。
ただし滞納が3〜6ヶ月となり催告書が手元に届いている段階では、すでに銀行も返済について警戒している状態であるといえます。そのため、単純に「返済を待ってほしい」とお願いするだけではリスケ(返済条件変更)が認められない可能性が高いと考えられます。「来月から毎月いくらなら支払える」といったように、具体的な返済計画を提示しながら相談することが必要になってきます。
指定の金額を支払う
もし、催告書に記載されている金額を支払うことが可能であれば、できるだけ早く支払いを行いましょう。ただし、今回は支払えたとしても、今後も継続して支払いを行うことは難しいといった状況も考えられます。そのため、支払いが難しい状況が改善されていなければ根本的な解決とはいえません。
逆に、今後も継続して支払いを行えるのであれば、「指定の金額を支払う」というこの方法は良い方法といえるでしょう。そのため、今回支払いを行った後に続けて支払いができるのかどうか、また支払いの目処がついているのかといった点について冷静に考えてみましょう。
任意売却をする
催告書に記載されている金額を支払うのが難しかったり、たとえ今回は支払いができるとしても今後の支払いが難しい、不安があるといった場合には、任意売却を検討するのも選択肢のひとつとして挙げられます。
届いた催告書をそのままにしておくと法的な手続きに入ってしまいます。今後さらに事態が悪化してしまい家が競売にかけられることを防ぎたいのであれば、専門家に任意売却を相談してみましょう。
たとえば返済を滞納して9ヶ月目などの競売直前のタイミングとは異なり、滞納3〜6ヶ月のこの時期はまだ売却活動に費やせる時間的猶予が数ヶ月ある「ゴールデンタイム」であるといえます。任意売却に切り替えて売却活動をしっかりと行っていくことによって市場価格に近い高値で売却しやすく、さらに引越し費用や引越し時期についての交渉も有利に進められます。
任意売却で「催告書」へ
対処する
任意売却のメリット
任意売却は、競売よりも市場価格に近い価格で売却が可能というメリットがあります。もし競売にかけられた場合には、比較的短い時間で入札や開札を行っていくため、入札金額が低くなるという面があります。対して任意売却を選択した場合には、通常の不動産取引と同じように時間をかけて多くの人に物件の情報を届け、良い条件で購入してくれる人を選定できます。
さらに、通常の不動産売却を行う際には仲介手数料や登記料などの諸経費がかかります。しかし任意売却を行うケースにおいては、物件を売却した代金から諸経費の支払いを行えるため、持ち出しがないという点もメリットといえます。
任意売却の注意事項
任意売却を選択する場合には、金融機関の同意が必要となります。また、金融機関からの同意を得られ、任意売却の手続きを始めたい場合には信頼できる業者を選ぶことが大切です。例えば、任意売却の実績が多い業者などを選択すると良いでしょう。さらに、より良い条件での売却を目指すためにも、できるだけ早く任意売却に向けた動きをスタートし、売却活動にかける時間を十分に取ることもポイントとなってきます。
上記に加えて任意売却ができる期間にも注意しましょう。任意売却ができる期間は入札開始日の前日までとしている債権者が多いため、このタイミングまでに決済と引き渡しを終えている必要があります。この点からも、任意売却を行う場合にはできるだけ早く動くことが大切といえます。
無理に開封しなくても大丈夫
届いている書類を直視することが難しい場合は無理に開封する必要はありません。
専門の会社に相談した際に、「催告書が届いている」という旨を伝えることで、基本的な状況は把握してもらえます。
重要なのは少しでも早く
相談すること
催告書が届いた場合には、まずは1日も早く専門の会社に相談することが重要です。
もし、内容を見るのが怖くて放置している書類があったとしても、未開封の封筒のままでも専門会社に持参・郵送した上で相談することによって、プロがその内容を確認して状況を把握してくれます。
そのため、専門会社に相談する際には「届いた催告書(未開封でも可)」「住宅ローンの返済予定表」「固定資産税の納税通知書」を用意してください。これらの書類を用意して相談することによって、その後の手続きをスムーズに進められるようになります。
催告書を放置すると『競売開始決定通知書』が届く
催告書が手元に届いたものの、支払いが厳しいなどの理由で放置しておくと、競売に向けて手続きがどんどん進んでいくことになります。ここでは、催告書を放置するとどのような状況になるのかを見ていきます。
催告書を放置した後のタイムラインを解説
手元に催告書が届いたにもかかわらず無視していると、分割払いの権利を失ってしまう期限の利益喪失が発生します。その後、保証会社が代理で金融機関に残りのローンを一括で支払う代位弁済(滞納7ヶ月前後)が行われ、債権者が金融機関から保証会社に変わります。さらに滞納を続けた場合には競売の申し立てが行われ、裁判所から競売開始決定通知書(滞納から8〜9ヶ月前後)が特別送達で届くことになります。
すでに競売開始決定通知書が届いてパニックになっている方に向けて…
もし催告書の段階を過ぎて、すでに競売開始決定通知が届いている場合でも、あきらめる必要はありません。裁判所の競売入札が始まる前(実務上は入札開始の1〜2ヶ月前)のタイミングであれば、任意売却に切り替えて競売を取り下げる、ということが可能です。
今すぐ動くべき理由
競売に向けて段階が進んでいくほど、残されている猶予時間は短くなっていきます。そのため、催告書が届いた時点で動くことが推奨されますが、競売開始直後だったとしても1分1秒でも早く専門会社に連絡を入れ、対策を行っていくことが競売回避に繋がる鍵となります。
どこに相談するのがおすすめ?
結論:
任意売却の専門会社に相談するべき
任意売却は通常の不動産売却とは、性質が大きく異なるため、それ相応のノウハウが必要になります。
専門会社の場合は、任意売却後も「今の家に住み続ける方法」や「できるだけ高く売却するノウハウ」「債権者との交渉力」を保有。
さまざまな可能性から、相談者にとってより良い方法を提示してもらえます。
詳しい違いについて知りたい方はこちらで任意売却の相談先について解説していますので、ぜひご覧ください。
横浜にある任意売却の
専門会社一覧を見る